谁在做具身智能时代的苹果
毛心如
2026-10-12 18:25:06
1034
作者|毛心如
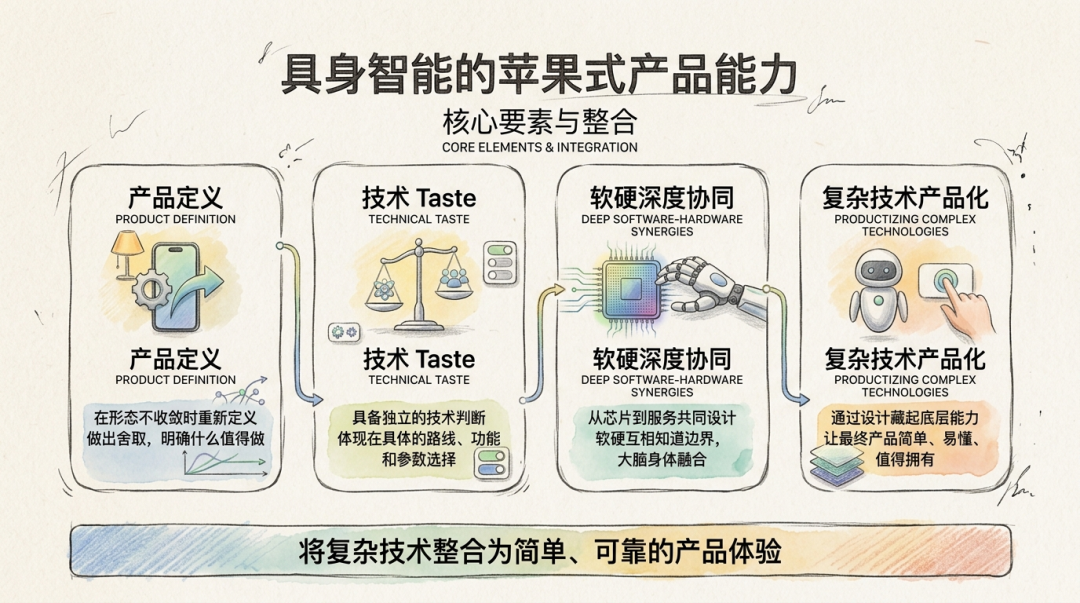
有人想做具身智能时代的安卓,有人想成为具身智能时代的英伟达,也有人把目标对准物理世界的 OpenAI 或 Anthropic。但类比来类比去,具身智能的下一张船票到底在哪里,还是没人能给出答案。是掌握底层算力和工具链,还是成为模型平台;是做开放的机器人操作系统,还是把本体、模型和应用都握在自己手里。苹果真正特别的地方,不是某一项技术,而是一种把技术、硬件、软件、设计和用户体验整合起来的能力。它知道什么值得做,也知道什么不必做;能把复杂的底层能力藏起来,让最终产品足够简单;既有自己的产品定义,也能让生态围绕产品生长。机器人的运动、操作能力越来越成熟,造出一台机器人已经不再是最难的事。难的是,它到底该做什么、该做成什么样。所以,要找具身智能的苹果,关键就看谁正在形成苹果式的产品能力。 为什么是苹果要判断谁具备这种能力,先得回到苹果身上。苹果最值得借鉴的能力之一,就是处理技术和产品之间关系的方式。技术公司通常更擅长回答能不能做,产品公司则必须回答做出来之后,用户为什么要用。苹果的厉害之处,就在于它常常在技术已经存在、产品形态却还没有收敛的时候,重新定义这个东西应该是什么。iPhone 之前已经有智能手机,触摸屏也不是苹果发明的,苹果真正改变的,是人们理解和使用手机的方式。它不会把所有技术都塞进一台设备,而是不断做取舍:有些技术要变成用户能直接感受到的功能,有些适合藏在后台;有些值得长期投入,有些即使技术上做得到,也可以暂时不做。这里的 taste,指的是一家公司有没有自己的技术判断。这种判断往往体现在一连串具体选择里:路线怎么选,功能做到什么程度,哪些参数该为体验让路,哪些设计即使成本更高也要坚持。从芯片、硬件到操作系统和服务,苹果一直强调共同设计。对手机来说,这意味着性能、功耗、交互和系统体验可以一起被优化;到了机器人这里,这种处理只会更复杂。关节怎么设计,会影响模型能学什么;传感器怎么布置,会影响机器人能感知什么;本体的重量、柔顺性和控制频率,又会反过来限制模型能够完成的任务。所以,具身智能里的软硬一体,真正考验的不是一家公司同时拥有硬件和模型,而是硬件从一开始就按照智能需求来设计,智能也从一开始就知道自己身体的边界。最后,苹果还有一个经常被忽略的能力:把复杂技术变成用户可以理解的产品。设计不是给机器人加一个漂亮外壳,而是让用户不需要理解背后的复杂技术,就知道它是什么、能做什么、为什么值得拥有。如果把这套逻辑放到具身智能,苹果式公司大致要同时具备几样东西:自己的技术 taste、软硬一体的能力、清晰的产品定义,以及一个能被记住的代表性产品和场景。品牌当然重要,但它更像是这些能力长期积累后的结果,不是起点。苹果今天拥有强大的品牌影响力,是因为几十年的产品积累让苹果两个字形成了稳定的用户预期,而不是先有一个强品牌,再反过来定义产品。我们今天谈具身智能的苹果,更值得看的,是谁正在开始定义机器人应该是什么。
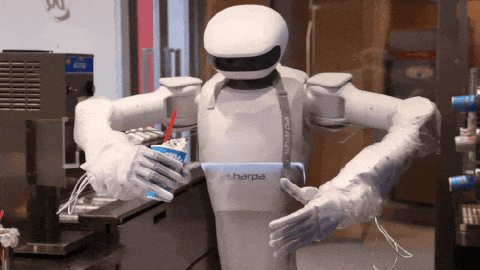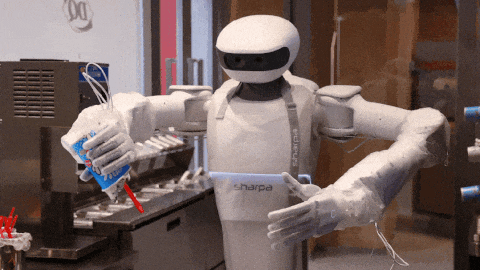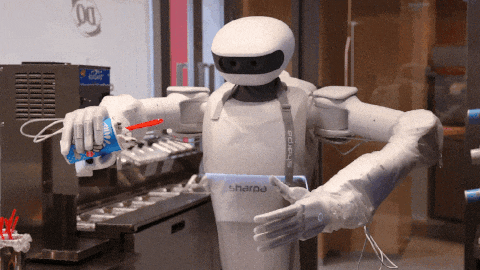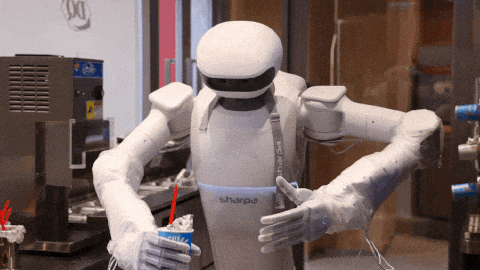
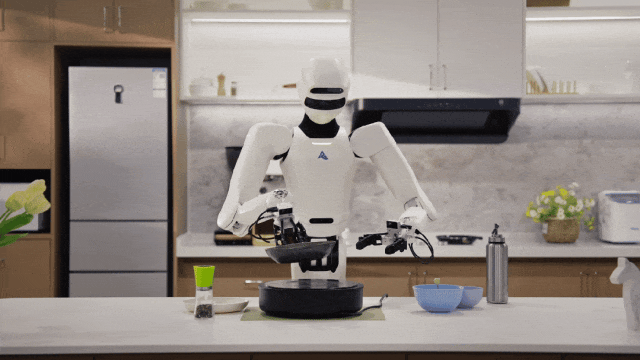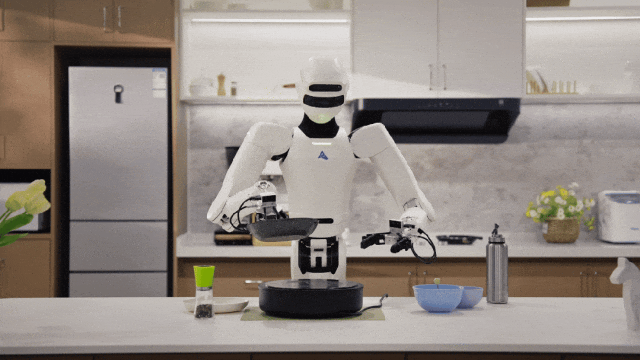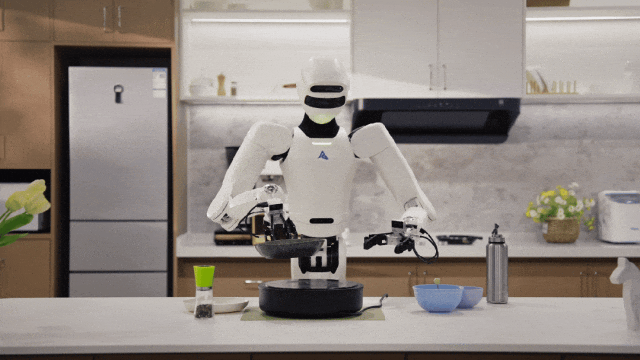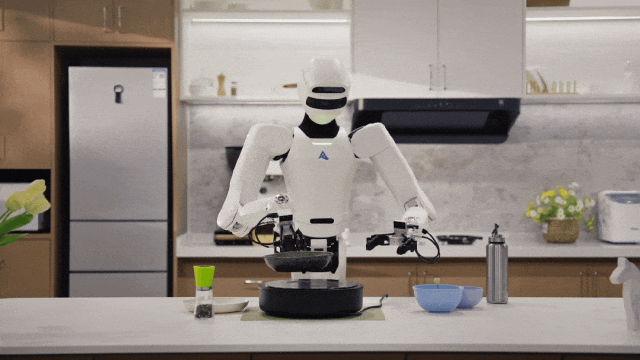
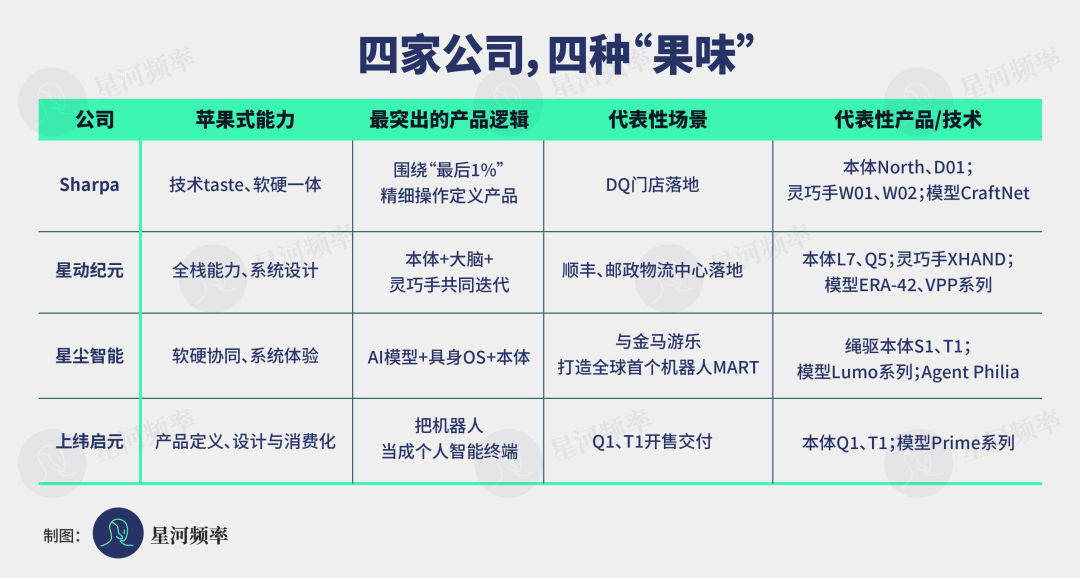
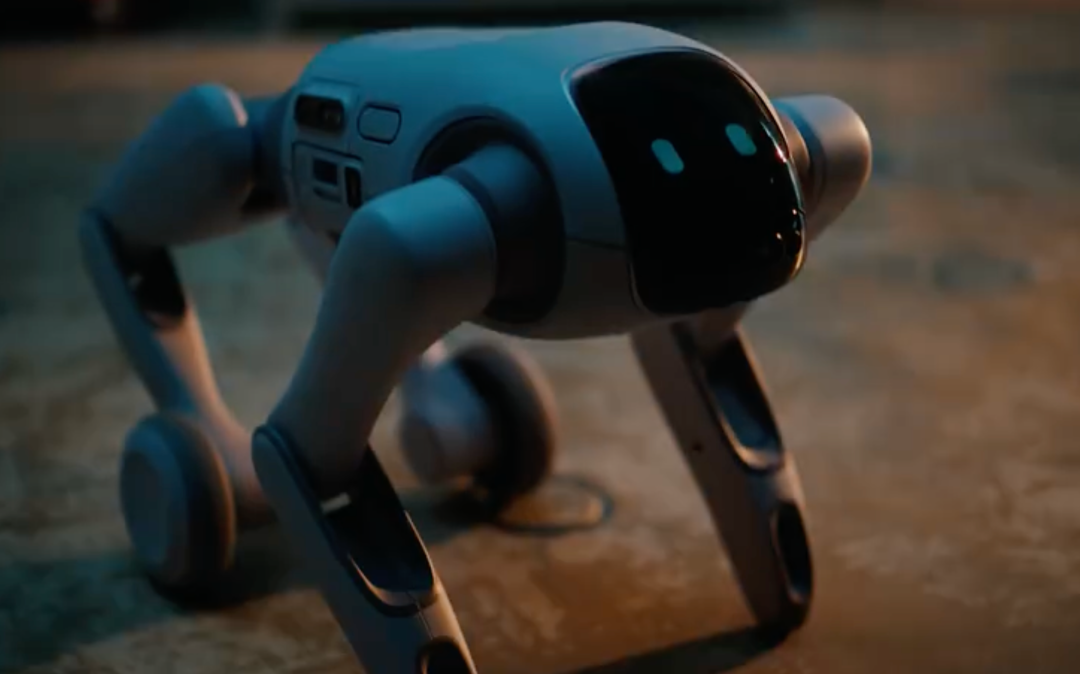
 四家公司,四种「果味」按这套标准衡量,今天的具身智能行业里,Sharpa、星动纪元、星尘智能和上纬启元已经在四个不同方向上,各自露出了一些「果味」。它先盯住机器人最难的一块,灵巧手,再由此出发,把手、触觉、本体、遥操作和模型一点点串成一条链路。过去行业容易把灵巧手理解成参数问题,自由度、速度、力的大小。但真上手干活,难点在碰到东西之后的那一串判断:碰到了什么、用了多大劲、有没有打滑、下一步怎么调。Sharpa 把这类问题叫作任务的「最后 1%」。DQ 门店的落地项目,是这套判断最直观的验证。门店不为机器人做任何改造:纸杯、勺子、金属杯圈、冰淇淋机,用的都是店员同款。机器人要在这样的环境里自主走完从点单到交付的 55 个连续步骤,最后还要做出 DQ 标志性的「倒杯不洒」,不是在被布置好的演示台上完成一组动作,而是在真实门店里把活干完。难点全藏在细节里:纸杯轻薄,还常常几个套在一起,抓取力道稍偏就废;55 个步骤中触觉参与率达到 98%,相机能告诉你杯子在哪,却判断不了握力合不合适、有没有在滑动。Sharpa 的解法是把手放到系统中心,用 CraftNet 融合视觉、触觉、语言和动作,以约 100Hz 的频率处理接触反馈。所以 Sharpa 挑的不是一只复杂的手,而是一个值得啃很久的问题。它的产品判断也很明确:机器人要有用,靠的不是把一个动作演示出来,而是把一件活干完。如果说 Sharpa 是在一个关键技术切口上建立自己的产品定义,那么星动纪元走的是更重的一条路:从身体到大脑,整套系统自己做。它的自研产品线覆盖 L7、Q5 机器人本体、XHAND 灵巧手,以及 ERA-42 与 VPP 系列模型。这种路线跟苹果像的地方,不止软硬件全栈自研,关键是身体和大脑该怎么配合,由自己定。机器人进到真实环境里,这种耦合的价值发挥更为明显:运动能力、传感器、控制系统决定了模型能学到什么,模型的能力边界又反过来改写本体设计、数据采集和任务规划。各个环节如果彼此割裂,单项技术再强,也未必能拼成一台好用的机器人。星动纪元拿物流当商业化切口,道理也在这。真实物流中心里,包裹会乱堆、任务会重复、设备要连轴转,机器人到底值不值这个价,最后都得落在稳定性和交付上。目前它已经和中国邮政、顺丰合作,在全国 5 个省市、10 余个物流中心常态化运营。最近,星动纪元的世界动作模型 VPP2 登上 RoboDojo 榜首,平均得分 39.26,平均成功率 32.26%,泛化、精细操作和记忆几项指标同步领先,并宣布开源。这让它的全栈路线多了一项可被外部验证的模型进展:评测提供了参照,开源则让开发者有了进一步研究和使用的入口。全栈自研也因此不再只是一句概念标签。星动纪元押的是系统本身,不是把零件凑齐,而是让身体、大脑、运控和数据在同一套节奏里反复磨合,最后磨出一台能长期稳定干活的机器人。星尘智能同样坚持软硬件全栈自研,但它的差异化押在了一个更实在的点上:机器人该有一副什么样的身体,才能融进人的生活。相比传统刚性传动,绳驱需要处理更多机械和控制层面的复杂问题,但星尘智能希望通过这种身体结构获得更柔顺、更细腻的动作表现,让机器人更适合人与机器长期近距离共处。这本身就是一种技术 taste:不是哪条路线最主流就跟着走,而是先想清楚产品需要什么样的身体,再决定身体应该怎么造。今年星尘智能推出模型 Lumo-2 和 Agent Philia,将自己的技术布局延伸为 AI 模型-具身 OS-绳驱本体三层体系。Lumo-2 面向复杂家庭任务,Philia 则进一步探索自然语言交互、长期记忆和机器人调度,希望用户能够通过日常使用的交互入口与机器人沟通,而不必重新学习一套专门的操作方式。当机器人开始进入家庭,会不会做某个动作只是第一步。用户真正需要的是,不用重新学一套机器人语言,机器人就能理解自己、记住自己,并且能长期用下去。家庭场景比标准化工业场景复杂得多:物品位置会变,用户习惯各不相同,同一句话在不同场景下也可能有不同含义。机器人的核心价值不只是完成动作,还要能适配用户、融入生活,并且长期可用。星尘智能的「果味」,在于它始终从终端体验出发去组织技术,而不是让技术各走各的路。它想回答的是:一套差异化的硬件架构和 AI 路线,能不能真正变成用户可感知、可长期使用的产品体验。如果说前三家公司更多从操作能力、系统协同和长期交互出发,上纬启元则把问题直接推到了消费产品这一端。机器人什么时候才能成为一件普通人愿意买回家、放在生活中使用的东西?它推出的 Q1、T1 两款个人机器人,瞄准的就是家庭消费场景。Q1 机身小巧轻便,支持折叠收纳,适合普通家庭空间;T1 支持形态切换,可覆盖居家陪伴、户外移动等场景。19999 元起的定价,也让机器人有了明确的消费级产品价格。上纬启元没有把参数放在第一位,而是去看用户从买到用的一整段体验:放在家里好不好看、收纳方不方便、上手难不难、能不能二次开发,以及后续还能不能持续升级。它把用户为什么愿意买、为什么愿意继续用,放在了产品定义的前面。消费产品没法把技术打包起来就卖,它得先想清楚给谁用、用在哪儿,再反过来在价格、尺寸、操作方式和功能边界上做取舍。不用样样最好,但得让人明白自己为什么要买它。当然,上纬启元也表达过成为机器人界苹果的愿景。这个目标最终要接受的考验,是用户是否愿意购买、是否经常使用,以及产品能否长期提供值得付费的价值。个人机器人市场仍处在早期阶段,但上纬启元已经把消费定价和开发者生态摆上了台面。它的态度很明确:当机器人开始直接面向个人消费者,竞争就不再只是技术能力的比拼。谁能把技术组织成用户看得懂、买得起、用得下去的产品,同样重要。这四家公司放在一起,恰好形成了四个不同的切面,它们分别在回答苹果式公司最难的四个问题:
- Sharpa 在回答,机器人最难的能力能不能成为产品入口
- 星尘智能在回答,一套独特的身体和 AI 路线能不能变成完整体验
 苹果的答案不在苹果身上当然,现在就判断谁会成为具身智能的苹果,还为时过早。回看苹果的发展,iPhone 的成功并不是靠一项新技术或一款明星产品突然实现的。操作系统、芯片、供应链,以及围绕产品建立起来的开发者生态,都是苹果多年积累的结果。它真正做对的,是把这些原本分散的能力整合起来,再通过一代代产品迭代,让技术逐渐变成用户习惯的体验。机器人行业还在摸索几个最基本的问题:机器人应该先进入哪些场景;用户愿意为什么样的能力付费;哪些任务是高频需求;以及机器人的哪些能力能跨场景复用。工业客户关心作业是否稳定、投入能否收回;家庭用户在意操作是否简单、机器人能不能真正帮上忙;科研团队则希望不断拓展模型和算法的能力边界。需求各不相同,产品的形态和发展路径自然也不会完全一致。所以,具身智能未必会沿着智能手机的老路,再诞生一台能够横扫所有场景的万能机器人。更有可能的是,某一类机器人先在具体场景中站稳脚跟:它能持续完成任务,使用成本算得过来,客户愿意反复购买,产品也能在不同场地复制。当这样的产品逐渐成熟,用户才会慢慢形成明确的认知:这类事情可以交给机器人,而且交给它确实更合适。这或许才是具身智能真正的产品突破口。它不一定一开始就足够通用,却需要先把一个任务解决得足够好。随着产品走向更多场景,供应链、软件工具和第三方开发者才有机会围绕它发展起来,进一步扩大产品的能力边界。沿着这条思路,再看一家企业有没有成为具身智能的苹果的潜力,判断标准也就不该停留在几个显眼的标签上。全栈自研值得关注,但不是充分条件;公开演示可以展示能力,评测成绩可以提供参考,却都不能直接说明产品已经成熟。
- 让本体、模型、控制这些环节真正拧成一股绳,把设想做成能用的产品
这三个问题,分别关乎产品方向、系统能力和落地结果。归根结底,技术最终要落到产品上,而产品能否被稳定交付、被用户接受,并在真实使用中体现价值,才决定了技术能走多远。行业总在寻找「具身智能的 XXX」,其实是希望在还不明朗的阶段,找到一个可以参照的方向。全栈自研、软硬一体或者独特的设计,都只是实现产品的手段。更重要的是,企业能不能站在用户的角度,把复杂的技术变成简单、可靠、值得使用的体验。用手机时,我们不需要了解芯片如何工作,也不必弄懂操作系统的底层原理。当人们不再因为机器人居然能做到这件事而感到惊讶,而是开始习惯把这件事交给机器人,真正的产品价值才算显现出来。那一天到来之前,所有对标都只是路标。
本文为星河频率原创文章,作者:毛心如,如需转载,请联系授权。违规转载法律必究。


参与评论
请您注册或者登录星河频率社区账号即可发表回复
去登录
相关评论(共0条)
查看更多评论